Многократно видел ссылку (в Твиттере) на печальный рассказ некоего предпринимателя о том, как его обижает злой Пенсионный фонд.
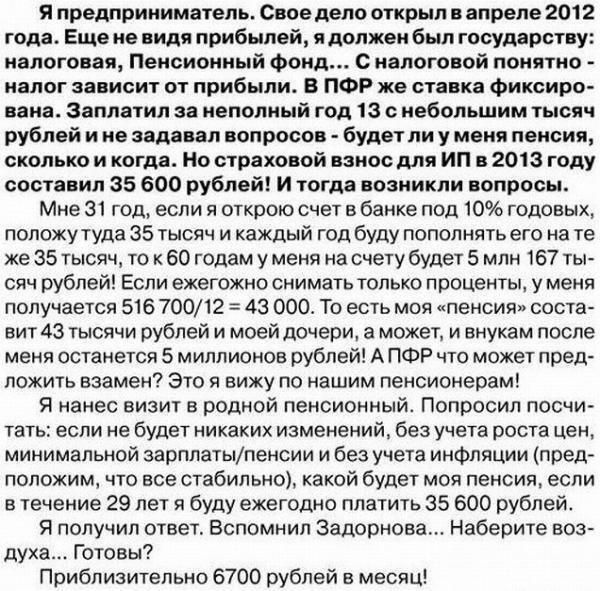
Мол, если бы этот предприниматель нес 35 тысяч рублей не в Пенсионный фонд, а в какой-нибудь банк, то имел бы «пенсию» в 43 тысячи рублей, да еще и 5 миллионов на счету — вместо 6700 рублей, которые за те же деньги может предложить ПФР. Я, конечно, считаю людей априори хорошими, и сомневаюсь, что 31-летний предприниматель может не знать про проценты, инфляцию, и прочие вещи, про которые рассказывают даже в американских комиксах про экономику. Так что будем считать, что это выдумка прикормленных на деньги Вашингтона пропагандистов и в дальнейшем будем именовать этого персонажа «предприниматель» — исключительно в кавычках.
Каково упущение «предпринимателя» в его расчетах? Он неявно предполагает, что вложенные в банк средства не «сгорят» из-за инфляции (слово он знает и пользуется им). Поэтому он сравнивает 43 000 рублей, условно говоря, 2042 года с 6 700 рублей 2013 года (так как расчет в Пенсионном фонде проводился без учета инфляции). Знает ли уважаемый предприниматель, каков уровень инфляции в России? По официальным данным, он составляет около 12% в год. По неофициальным — все 20. Это значит, что 1 рубль 2013 года будет эквивалентен по покупательной способности 27 (при 12% инфляции) или даже 198 (при 20% инфляции) рублям 2042 года.
Естественно, что делать прогнозы инфляции на десятки лет вперед бессмысленно. Поэтому Пенсионный фонд в своих расчетах просто умножает взносы на годы работы, делит их на 20 лет пенсии и поделив еще раз — на 12 месяцев — получает месячный размер пенсии. Да-да, средняя продолжительность жизни в 59 лет в сочетании с выходом на пенсию в 60 означает, что если некий гражданин не умер в 20 от наркотиков, в 30 от СПИДа, в 40 от синьки или в 50 от водки, и дожил до пенсии — то он имеет прекрасные шансы наслаждаться жизнью еще 20 лет.
И банк, и Пенсионный фонд тем и отличаются от копилки, что могут инвестировать вложенные средства. Банк делает это с большей выдумкой, Пенсионный фонд — с меньшей. Просто такое явление, как банкротство банка, не исключается, а банкротство Пенсионного фонда должно иметь примерно ту же вероятность, что и революция с гражданской войной. Инвестирование «в среднем» приносит доход, равный инфляции. Соответственно, вложенные в банк или в Пенсионный фонд деньги попросту сохраняют свою покупательную способность — не более чем. Именно это оправдывает методику расчетов, принятую ПФР.
Естественно, что все вышенаписанное не оправдывает чудовищную неэффективность Пенсионного фонда — но не надо думать, что «вклад под 10% годовых» решит все ваши проблемы. Не решит. Во-первых, найдите мне такой банк, который согласился бы открыть счет с такими процентами на срок в 50 лет, а во-вторых — гарантируйте от всяких потрясений на тот же срок. Таких условий не предложат «лучшие швейцарские банки» — потому что банковский счет не является способом получения дохода, а является способом сохранения денежных средств.
PS Вот еще один расчет «по методике предпринимателя». Предположим, что некто, получая зарплату 20 тысяч рублей, имеет возможность питаться травой и вкладывать деньги в банк на вышеописанных условиях. За десять лет напряженного труда, питаясь травой, этот некто скопит на счете целых 3 миллиона 824 тысячи рублей. После этого лечебную диету из травы предлагается отменить — потому что проценты по вкладу за год составят 382 тысячи рублей — поделив на 12, получим почти 32 тысячи. Зачем тогда работать?
PPS Хочу еще раз заметить, что объяснить подобное в твиттере невозможно — поэтому пропагандист, предъявляющий такие вот «жареные факты» и его более здравомыслящие оппоненты находятся в заведомо неравных условиях.
Вклад можно открывать на год и постоянно переоформлять. Я так и делаю. Именно с той же мотивацией — я тупо положил в банк полтора миллиона и с них уже выходит ~10000/мес которые сразу уходит маме. Государственная пенсия за всю жизнь у нее 8000. 1.5 накоплений для меня, не самого богатого человека, это два года накоплений. Извините, куда делись остальные 38 лет стажа?
А никто и не говорит, что пенсия — это «средства на безбедную жизнь в старости». Вся наша государственная пенсионная система рассчитана на то, чтобы пенсионеры не умирали с голоду на Красной площади. Хотя вот особо талантливые «негосударственные пенсионные фонды» умудряются показывать процент доходности ниже не то что уровня инфляции — ниже процента по счету в Сбербанке (при всех недостатках последнего)!
Всем работающим гражданам ПФРФ ежегодно присылает «письма щастья», в которых написано, как он могуче заинвестировал накопительную часть трудовой пенсии и какова оказалась доходность.
Так вот, пишу на память, но порядок цифр примерно такой, за 2010 год — -2%, т.е. доходность отрицательная, за 2011 — 0,87% т.е. наконец то вылезли в плюс. Естественно расчет чистый, не считая инфляции!
Т.е. получается, что накопительную часть тому же предпринимателю из примера выгодней переводить в банк, чем в ПФ.
Управляющая компания какая? У меня «дефолтный» ВЭБ УК с «расширенным» портфелем за 2011 год показал 4,2%.
Насчет «выгоднее» — см. коммент выше. ИМХО оптимальная стратегия — не дергаться с пенсионными фондами, а иметь «свой пенсионный фонд» в виде накоплений на счете в банке.
То есть я правильно понимаю, что, поскольку сбережения предпринимателя не съест инфляция, он будет-таки в старости получать те же свои условные 43000 в месяц, но не от банка, а от государства? Сам-то в это веришь?
Все рассуждения — мусор. Очевидно, что мы платим в пенсионный фонд больше, чем больше, чем сами будем от него получать. Просто потому, что уровень жизни растет, население стареет (рождаемость, вон, уже сравнялась со смертностью), а содержать его другими способами, кроме как из нашего кармана, государство со времен социализма не научилось.
Те «43000», о которых пишет «предприниматель», по покупательной способности будут эквивалентны где-то 1500 рублям в ценах 2013 года. Рецепт: читать комиксы «Экономика для детей» до полного просветления.
Неправильно. Каждый год, по мере роста инфляции, будет увеличиваться и сумма ежегодного увелечиния взносов на банковский счет.
Вообще, если смотреть в корень, то идея накопительной пенсии есть идея воровства в расчете, что человек после пенсии умрет скорее, чем потратит свои деньги. Единственно верная пенсия это из доходов работающего поколения. При этом работающее покалении будет выплачивать даже меньше, потому что суммарная сумма фонда точно соответсвует фактическим выплатам, а не с запасом на случай «вдруг долго проживут».
Да пофигу. Проводим все расчеты «в рублях 2013 года по паритету покупательной способности» и не паримся.
А если смотреть совсем в корень — то и инвестиции Пенсионного фонда — это тоже отъем денег работающего поколения.
— то и инвестиции Пенсионного фонда – это тоже отъем денег работающего поколения.
Это вообще прямое наследство сталинских госзаймов.
Самая большая глупость в том, что за взносы в ПФР ИП может получить 100% налоговый вычет. Разумеется, если его доходы более полтоса в месяц.
А это совсем другая тема :)
http://shura.luberetsky.ru/2013/01/19/kakovy-dokhody-rossijjskikh-predprinimatelejj/