Многократно видел ссылку (в Твиттере) на печальный рассказ некоего предпринимателя о том, как его обижает злой Пенсионный фонд.
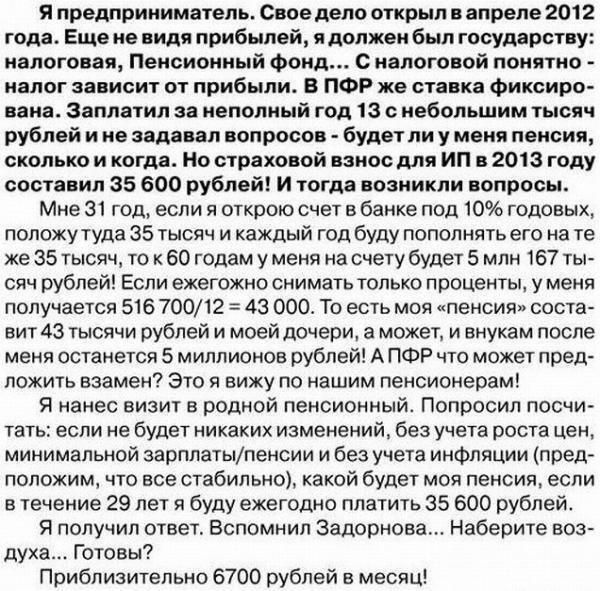
Мол, если бы этот предприниматель нес 35 тысяч рублей не в Пенсионный фонд, а в какой-нибудь банк, то имел бы «пенсию» в 43 тысячи рублей, да еще и 5 миллионов на счету — вместо 6700 рублей, которые за те же деньги может предложить ПФР. Я, конечно, считаю людей априори хорошими, и сомневаюсь, что 31-летний предприниматель может не знать про проценты, инфляцию, и прочие вещи, про которые рассказывают даже в американских комиксах про экономику. Так что будем считать, что это выдумка прикормленных на деньги Вашингтона пропагандистов и в дальнейшем будем именовать этого персонажа «предприниматель» — исключительно в кавычках.
Каково упущение «предпринимателя» в его расчетах? Он неявно предполагает, что вложенные в банк средства не «сгорят» из-за инфляции (слово он знает и пользуется им). Поэтому он сравнивает 43 000 рублей, условно говоря, 2042 года с 6 700 рублей 2013 года (так как расчет в Пенсионном фонде проводился без учета инфляции). Знает ли уважаемый предприниматель, каков уровень инфляции в России? По официальным данным, он составляет около 12% в год. По неофициальным — все 20. Это значит, что 1 рубль 2013 года будет эквивалентен по покупательной способности 27 (при 12% инфляции) или даже 198 (при 20% инфляции) рублям 2042 года.
Естественно, что делать прогнозы инфляции на десятки лет вперед бессмысленно. Поэтому Пенсионный фонд в своих расчетах просто умножает взносы на годы работы, делит их на 20 лет пенсии и поделив еще раз — на 12 месяцев — получает месячный размер пенсии. Да-да, средняя продолжительность жизни в 59 лет в сочетании с выходом на пенсию в 60 означает, что если некий гражданин не умер в 20 от наркотиков, в 30 от СПИДа, в 40 от синьки или в 50 от водки, и дожил до пенсии — то он имеет прекрасные шансы наслаждаться жизнью еще 20 лет.
И банк, и Пенсионный фонд тем и отличаются от копилки, что могут инвестировать вложенные средства. Банк делает это с большей выдумкой, Пенсионный фонд — с меньшей. Просто такое явление, как банкротство банка, не исключается, а банкротство Пенсионного фонда должно иметь примерно ту же вероятность, что и революция с гражданской войной. Инвестирование «в среднем» приносит доход, равный инфляции. Соответственно, вложенные в банк или в Пенсионный фонд деньги попросту сохраняют свою покупательную способность — не более чем. Именно это оправдывает методику расчетов, принятую ПФР.
Естественно, что все вышенаписанное не оправдывает чудовищную неэффективность Пенсионного фонда — но не надо думать, что «вклад под 10% годовых» решит все ваши проблемы. Не решит. Во-первых, найдите мне такой банк, который согласился бы открыть счет с такими процентами на срок в 50 лет, а во-вторых — гарантируйте от всяких потрясений на тот же срок. Таких условий не предложат «лучшие швейцарские банки» — потому что банковский счет не является способом получения дохода, а является способом сохранения денежных средств.
PS Вот еще один расчет «по методике предпринимателя». Предположим, что некто, получая зарплату 20 тысяч рублей, имеет возможность питаться травой и вкладывать деньги в банк на вышеописанных условиях. За десять лет напряженного труда, питаясь травой, этот некто скопит на счете целых 3 миллиона 824 тысячи рублей. После этого лечебную диету из травы предлагается отменить — потому что проценты по вкладу за год составят 382 тысячи рублей — поделив на 12, получим почти 32 тысячи. Зачем тогда работать?
PPS Хочу еще раз заметить, что объяснить подобное в твиттере невозможно — поэтому пропагандист, предъявляющий такие вот «жареные факты» и его более здравомыслящие оппоненты находятся в заведомо неравных условиях.
